O Minha Casa Minha Vida é o programa habitacional do Governo Federal que facilita a compra do primeiro imóvel com juros menores que os do mercado. ]Podem participar famílias com renda bruta de até R$ 13 mil por mês, divididas em quatro faixas: quanto menor a renda, menores os juros. Quem ganha até R$ 5 mil ainda pode receber um desconto, o subsídio, de até R$ 55 mil no Espírito Santo e no restante do Sudeste.
Se você paga aluguel ou ainda mora com os pais e está pensando em comprar o seu primeiro apartamento, entender como o programa funciona é o primeiro passo. Neste guia, a Recanto Construtora explica as faixas de renda, quem pode participar, como usar o FGTS e o caminho completo até a entrega das chaves.
O que é o Minha Casa Minha Vida?
O Minha Casa Minha Vida (MCMV) é um programa do Governo Federal, coordenado pelo Ministério das Cidades, que ajuda famílias a conquistar a casa própria. Na linha de financiamento, que é a usada na compra de apartamentos de construtoras, o dinheiro vem principalmente do FGTS, e o financiamento é feito pela Caixa.
Na prática, o programa oferece três vantagens em relação a um financiamento comum: juros mais baixos, prazo de até 35 anos e, para as rendas menores, um desconto direto no valor do imóvel.
Quais são as faixas de renda do Minha Casa Minha Vida?
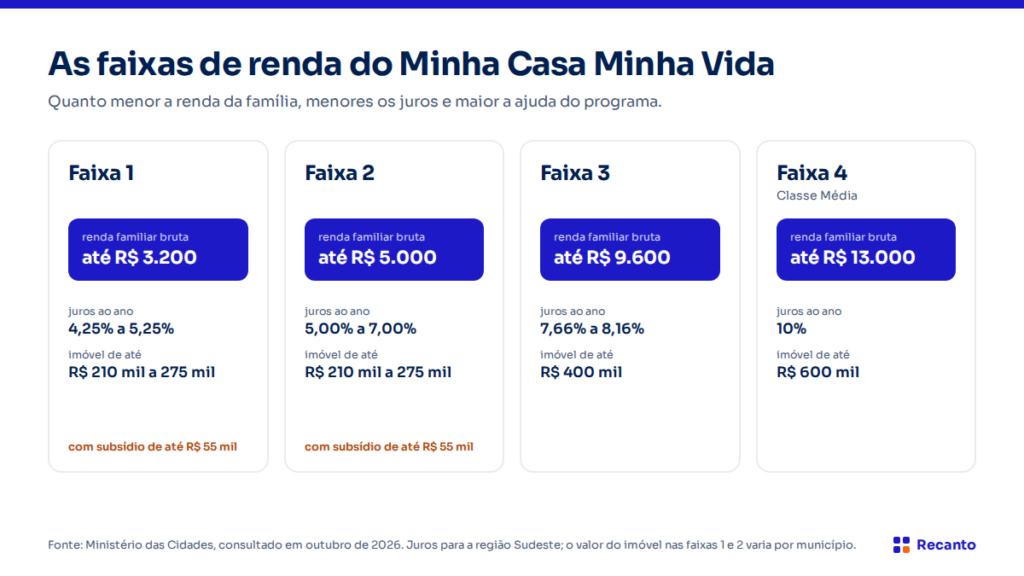
A faixa é definida pela renda familiar bruta, ou seja, a soma do que ganham as pessoas que vão comprar juntas, antes dos descontos. Cada faixa tem juros e valor máximo de imóvel diferentes.
| Faixa | Renda familiar bruta mensal | Juros ao ano (Sudeste) | Valor máximo do imóvel |
| Faixa 1 | até R$ 3.200 | de 4,25% a 5,25% | de R$ 210 mil a R$ 275 mil, conforme o município |
| Faixa 2 | de R$ 3.200,01 a R$ 5.000 | de 5,00% a 7,00% | de R$ 210 mil a R$ 275 mil, conforme o município |
| Faixa 3 | de R$ 5.000,01 a R$ 9.600 | de 7,66% a 8,16% | até R$ 400 mil |
| Faixa 4 (Classe Média) | até R$ 13.000 | 10% | até R$ 600 mil |
Dentro de cada faixa, os juros menores valem para quem tem conta no FGTS, os chamados cotistas. Para quem mora no Norte e no Nordeste, as taxas das faixas 1 e 2 são um pouco mais baixas.
O que é o subsídio e quem tem direito?
O subsídio é um desconto que o governo dá no valor do imóvel. Ele não precisa ser devolvido e serve para diminuir a entrada, o valor financiado ou as parcelas.
Têm direito as famílias com renda de até R$ 5 mil, ou seja, das faixas 1 e 2. O valor chega a R$ 55 mil no Espírito Santo e é calculado a partir da renda e da cidade do imóvel: quanto menor a renda, maior o desconto. Nas faixas 3 e 4 não há subsídio, mas os juros continuam abaixo dos praticados no mercado.
Quem pode comprar pelo Minha Casa Minha Vida?
Para comprar um imóvel pelo programa, a família precisa atender a algumas condições:
- Renda dentro do limite: renda familiar bruta de até R$ 13 mil por mês, comprovada.
- Primeiro imóvel: não ter imóvel residencial próprio nem financiamento habitacional ativo.
- Crédito aprovado: passar pela análise de crédito da Caixa, o que exige não ter restrições no nome.
- Imóvel enquadrado: o apartamento precisa estar dentro do valor máximo da faixa da família.
A renda pode ser composta por mais de uma pessoa, como o casal ou familiares que vão comprar juntos. Quem trabalha por conta própria também pode participar, desde que consiga comprovar a renda.
Dá para usar o FGTS no Minha Casa Minha Vida?
Sim. O saldo do FGTS pode ser usado para pagar parte da entrada e, depois, para amortizar o financiamento, diminuindo o valor ou o prazo das parcelas. Para isso, é preciso ter pelo menos três anos de trabalho com carteira assinada, somando todos os empregos, e seguir as regras de uso do fundo para moradia.
Como comprar um apartamento pelo Minha Casa Minha Vida?
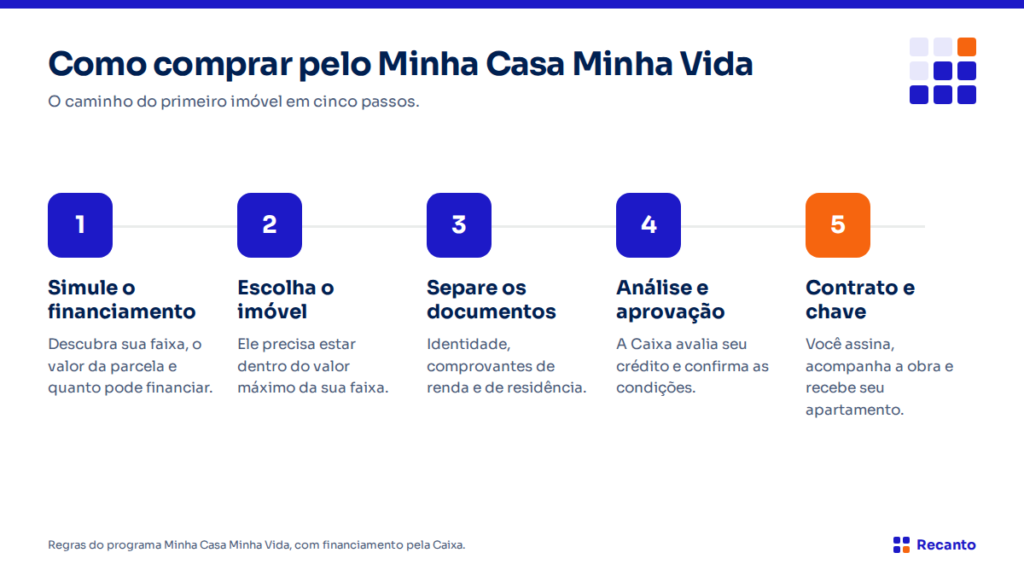
O caminho do primeiro imóvel tem cinco etapas:
- Simule o financiamento. A simulação mostra a sua faixa, o valor que pode ser financiado e quanto fica a parcela.
- Escolha o imóvel. Ele precisa estar dentro do valor máximo da sua faixa. Apartamentos de construtoras já costumam ser pensados para o programa.
- Separe os documentos. Documento de identidade, CPF, comprovantes de renda, de residência e de estado civil. Veja a lista completa em documentos para comprar um imóvel.
- Passe pela análise de crédito. A Caixa avalia a documentação, a renda e o imóvel e confirma as condições do financiamento.
- Assine o contrato e acompanhe até a chave. Depois da assinatura, quem compra na planta acompanha a obra até a entrega do apartamento.
Como funciona comprar na planta pelo Minha Casa Minha Vida?
Na compra de um apartamento na planta, o financiamento com a Caixa é contratado e, durante a obra, a família paga as parcelas combinadas com a construtora, que ajudam a completar a entrada. Muitas construtoras oferecem condições para facilitar essa etapa, como entrada parcelada e uso do FGTS.
A vantagem de comprar na planta é ter mais tempo para se organizar e chegar à entrega das chaves com o imóvel já encaminhado. Por isso, vale conhecer o histórico da construtora, as obras que ela já entregou e a opinião de quem já comprou.
Conclusão
O Minha Casa Minha Vida é hoje o caminho mais acessível para comprar o primeiro imóvel: juros menores que os do mercado, prazo de até 35 anos, uso do FGTS e, para quem ganha até R$ 5 mil, subsídio de até R$ 55 mil. O que define as suas condições é a faixa de renda da família e o valor do imóvel escolhido.
Por isso, antes de escolher o apartamento, vale descobrir em qual faixa você se encaixa e quanto fica a parcela. Com essa resposta em mãos, a decisão de sair do aluguel ou da casa dos pais fica muito mais segura.
Simule seu financiamento com a Recanto e descubra quanto você pode financiar.
Fontes: Ministério das Cidades, Minha Casa Minha Vida, Linha Financiada e Caixa, Minha Casa Minha Vida, Habitação Urbana. Informações atualizadas em outubro de 2026. As condições do programa podem mudar.
Perguntas frequentes sobre o Minha Casa Minha Vida
Quem ganha mais de R$ 13 mil pode participar do Minha Casa Minha Vida?
Não. O limite do programa é de R$ 13 mil de renda familiar bruta por mês. Acima disso, o caminho é o financiamento imobiliário tradicional.
Posso juntar a minha renda com a de outra pessoa?
Sim. A renda pode ser composta pelo casal ou por familiares que vão comprar juntos. A soma define a faixa e o valor que pode ser financiado.
Autônomo pode comprar pelo Minha Casa Minha Vida?
Pode. Quem trabalha por conta própria precisa comprovar a renda, por exemplo com extratos bancários e declaração de Imposto de Renda. A Caixa analisa cada caso.
O Minha Casa Minha Vida vale para apartamento na planta?
Vale. O programa financia imóveis novos, incluindo os que ainda estão em construção, desde que estejam dentro do valor máximo da faixa da família.
Por quanto tempo posso financiar?
O prazo máximo do financiamento pelo programa é de 35 anos.